Domain hinhalten.de kaufen?
Wir ziehen mit dem Projekt
hinhalten.de um.
Sind Sie am Kauf der Domain
hinhalten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hinhalten.de kaufen?
Welche Strategien können eingesetzt werden, um eine Verzögerungstaktik erfolgreich umzusetzen? Was sind die möglichen Konsequenzen einer Verzögerungstaktik für alle Beteiligten?
Strategien für eine Verzögerungstaktik können sein: langsame Kommunikation, unnötige Diskussionen und Verzögerung von Entscheidungen. Mögliche Konsequenzen sind: Verärgerung der Beteiligten, Vertrauensverlust und negative Auswirkungen auf den Fortschritt des Projekts. Letztendlich kann die Verzögerungstaktik zu Konflikten und finanziellen Verlusten führen. **
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
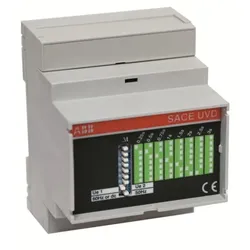
ABB UVD XT5-XT6 24..30Va.c./d.c. Elektronische Zeitverzögerung Zubehör für XT5 und XT61SDA101983R1 UVD XT5-XT6 24..30Va.c./d.c. Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101),Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107).Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen.Der Installationsprozess wird, dank derBluetooth- und Ekip-Konnektivität für mobileGeräte, vereinfacht.Die in die SACE Tmax XT-Serie integrierte Konnektivitätverknüpft Smartphones, Tablets und PCs inEchtzeit mit Datenanalysetools auf der ABBAbilityTM Cloud-Plattform.188,87 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB UVD XT5-XT6 48..60Va.c./d.c. Elektronische Zeitverzögerung Zubehör für XT5 und XT61SDA101984R1 UVD XT5-XT6 48..60Va.c./d.c. Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101),Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107).Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen.Der Installationsprozess wird, dank derBluetooth- und Ekip-Konnektivität für mobileGeräte, vereinfacht.Die in die SACE Tmax XT-Serie integrierte Konnektivitätverknüpft Smartphones, Tablets und PCs inEchtzeit mit Datenanalysetools auf der ABBAbilityTM Cloud-Plattform.188,87 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
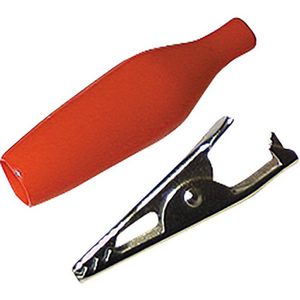
McPower Messklemme 1325607, Krokodilklemme, rot, mit Aufschub-IsolierungMit Aufschlub-Isolierung für zusätzlichem Schutz der Zange Krokodilklemmen ermöglichen Messungen an blanken & offenliegenden Leitungen Gezahnte Backe zum festen Greifen feiner Drähte Mit Löt- & Quetschanschlüsse Merkmale: Ausführung: Krokodilklemme Produktinformationen: Anschluss: Löt- & Quetschanschlüsse Farbe: rot Lange: 33 mm1,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
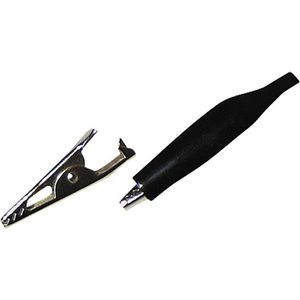
McPower Messklemme 1325608, Krokodilklemme, schwarz, mit Aufschub-IsolierungMit Aufschlub-Isolierung für zusätzlichem Schutz der Zange Krokodilklemmen ermöglichen Messungen an blanken & offenliegenden Leitungen Gezahnte Backe zum festen Greifen feiner Drähte Mit Löt- & Quetschanschlüsse Merkmale: Ausführung: Krokodilklemme Produktinformationen: Anschluss: Löt- & Quetschanschlüsse Farbe: schwarz Lange: 33 mm1,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welche Strategien können eingesetzt werden, um eine Verzögerungstaktik erfolgreich umzusetzen? Was sind die möglichen Konsequenzen einer Verzögerungstaktik für alle Beteiligten?
Strategien für eine Verzögerungstaktik können sein: langsame Kommunikation, unnötige Diskussionen und Verzögerung von Entscheidungen. Mögliche Konsequenzen sind: Verärgerung der Beteiligten, Vertrauensverlust und negative Auswirkungen auf den Fortschritt des Projekts. Letztendlich kann die Verzögerungstaktik zu Konflikten und finanziellen Verlusten führen. **
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
ABB UVD XT5-XT6 24..30Va.c./d.c. Elektronische Zeitverzögerung Zubehör für XT5 und XT61SDA101983R1 UVD XT5-XT6 24..30Va.c./d.c. Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101),Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107).Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen.Der Installationsprozess wird, dank derBluetooth- und Ekip-Konnektivität für mobileGeräte, vereinfacht.Die in die SACE Tmax XT-Serie integrierte Konnektivitätverknüpft Smartphones, Tablets und PCs inEchtzeit mit Datenanalysetools auf der ABBAbilityTM Cloud-Plattform.188,87 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB UVD XT5-XT6 48..60Va.c./d.c. Elektronische Zeitverzögerung Zubehör für XT5 und XT61SDA101984R1 UVD XT5-XT6 48..60Va.c./d.c. Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101),Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107).Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen.Der Installationsprozess wird, dank derBluetooth- und Ekip-Konnektivität für mobileGeräte, vereinfacht.Die in die SACE Tmax XT-Serie integrierte Konnektivitätverknüpft Smartphones, Tablets und PCs inEchtzeit mit Datenanalysetools auf der ABBAbilityTM Cloud-Plattform.188,87 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schrumpfschlauchmarkierer Montage-Art: aufschieben Beschriftungsfläche: 24.40 x 8.40mmDie flexible, wärmeschrumpfende Hülse lässt sich leicht vom Trägermaterial entnehmen, auf den Leiter aufschieben und ermöglicht einen festen, angepassten Sitz am Leiter. . Einsatz unter extrem engen Platzverhältnissen . 2-seitige Bedruckung für bessere Lesbarkeit . Bedruckte Hülse auf Endlosträger . Schrumpfen mit handelsüblichem Heißluftgebläse2912,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückert, Hans-Werner: Schluss mit dem ewigen AufschiebenSchluss mit dem ewigen Aufschieben , Wie Sie umsetzen, was Sie sich vornehmen , Sport-Kolbenringe > Chiptuning & Motortuning , Auflage: 8. aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20140910, Produktform: Kartoniert, Autoren: Rückert, Hans-Werner, Auflage: 14008, Auflage/Ausgabe: 8. aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 311, Keyword: Arbeitstechnik; Beruf; Lebenshilfe; Selbstmanagement; Selbstverwirklichung; Studium; Vorsatz; Wille, Fachschema: Organisation / Selbstorganisation (Person)~Selbstorganisation (Person), Thema: Orientieren, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Ratgeber, Sachbuch: Psychologie, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus, Länge: 213, Breite: 134, Höhe: 27, Gewicht: 432, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783593393513 9783593381442 9783593362762, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 120400124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.